Lorsque l'on compare l'assurance maladie suisse, la prime mensuelle la plus basse est un point de départ évident. Cela ne devrait pas être là où s'arrête la décision.
Pour l'assurance obligatoire, les prestations de base sont fixées par la loi. La véritable comparaison réside donc dans la prime, la franchise, le modèle de soins, les règles d'accès, l'administration et l'adéquation de l'accord à votre vie.
1. Votre canton et votre région de prime
Les primes d'assurance obligatoire varient géographiquement. Comparez en utilisant votre lieu de résidence réel plutôt qu'une moyenne nationale ou la prime d'un ami dans un autre canton.
2. Votre franchise
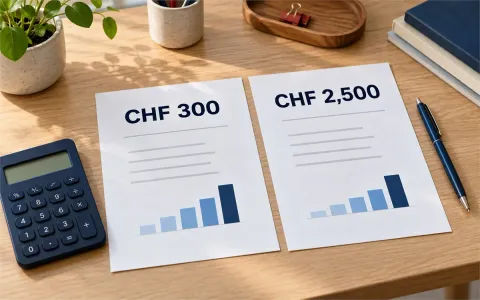
Les adultes ont une franchise standard de 300 CHF, avec des niveaux supérieurs optionnels allant jusqu'à 2 500 CHF lorsqu'ils sont proposés. Des franchises plus élevées réduisent les primes mais vous transfèrent davantage de coûts de santé en cas de première perte.
Exécutez deux scénarios
Calculez la prime annuelle plus les frais remboursables pour (a) une année de faible utilisation et (b) une année de forte utilisation. La bonne franchise est celle dont vous pouvez confortablement supporter le risque, pas simplement celle avec l'ordre de débit mensuel le plus bas.
3. Modèle standard, médecin de famille, HMO ou télémédecine
Les modèles alternatifs peuvent réduire les primes en limitant la manière dont vous accédez pour la première fois aux soins. Si vous n'aimez pas les règles de parrainage ou si vous voyagez souvent, comprenez le processus avant de choisir un modèle restreint.
4. Couverture accident
Si vous travaillez plus de huit heures par semaine pour le même employeur, vous êtes généralement couvert contre les accidents non professionnels par l'assurance accidents de l'employeur. Dans ce cas, la couverture accident peut normalement être exclue de l'assurance maladie de base.
5. Administration et service numérique
Les prestations médicales de base peuvent être standardisées, mais l'expérience client ne l'est pas. Tenez compte de la qualité de l'application, du flux de remboursement, de l'assistance multilingue, de la réactivité et de la pertinence des processus de l'assureur.
6. Votre utilisation prévue des soins de santé
Les ordonnances régulières, les traitements en cours ou les soins médicaux planifiés peuvent influencer la décision de franchise. Il est important de noter que les assureurs de base ne peuvent pas fixer une prime individuelle en fonction de l'état de santé personnel comme le font les assureurs complémentaires.
7. Besoins en matière d'assurance complémentaire
Gardez cela comme une décision distincte. L'assurance complémentaire est facultative et peut impliquer une souscription santé. Ne laissez pas une offre complémentaire attractive vous empêcher de bien comparer les assurances de base.
8. Membres de la famille
Chaque membre de la famille est assuré individuellement. Le meilleur assureur ou franchise pour un adulte n’est pas automatiquement le meilleur pour un partenaire ou un enfant. Comparez les membres du ménage par membre.
9. Vos projets pour les 12 à 24 prochains mois
Un déménagement, un nouvel emploi, une grossesse, un passage au travail indépendant ou une réinstallation de l'autre côté de la frontière peuvent modifier vos priorités. L'assurance doit correspondre à la vie que vous planifiez réellement.
Une carte de pointage comparative
| Facteur | Pesez-le |
|---|---|
| Prime annuelle | Élevé |
| Pire exposition personnelle | Élevé |
| Confort du modèle de soins | Élevé |
| Réclamations/expérience d'administration | Moyen |
| Support multilingue | Cela dépend de vous |
| Extras supplémentaires | Évaluer séparément |
Une règle qui simplifie l'ensemble du processus
Comparez l'assurance de base avec l'assurance de base. Parce que les avantages légaux sont les mêmes, concentrez-vous sur le prix et le modèle. Décidez ensuite séparément si les prestations complémentaires facultatives valent la peine d'être achetées.
FAQ
Un assureur de base peut-il me refuser ?
Non, si vous êtes soumis à l'assurance obligatoire suisse, un assureur de base agréé doit vous accepter sans exclusions de santé ni délais d'attente.
Un assureur de base plus cher couvre-t-il davantage ?
Pas en termes de prestations obligatoires légales. Les différences de prix peuvent refléter la tarification de la région, du modèle et de l'assureur plutôt qu'un ensemble d'avantages juridiques plus riche.
Obtenez des conseils adaptés à votre situation
L'assurance et la planification financière constituent rarement une décision unique. Votre canton, votre situation professionnelle, votre situation familiale, votre couverture existante et vos projets à plus long terme peuvent sensiblement changer la réponse.
Parlez à Swiss Prime International pour un examen personnalisé de vos options.
Informations examinées pour 2026. Cet article est une information générale et non un conseil juridique, fiscal ou en matière d’assurance individuel. Les règles et conditions du contrat peuvent changer.