Beim Vergleich der Schweizer Krankenversicherungen ist die niedrigste monatliche Prämie ein offensichtlicher Ausgangspunkt. Damit soll die Entscheidung nicht enden.
Für die Pflichtversicherung sind die Grundleistungen gesetzlich festgelegt. Der eigentliche Vergleich liegt daher in Prämie, Franchise, Pflegemodell, Zugangsregeln, Verwaltung und wie gut die Vereinbarung zu Ihrem Leben passt.
1. Ihr Kanton und Ihre Prämienregion
Die Prämien für die Pflichtversicherung variieren geografisch. Vergleichen Sie Ihren tatsächlichen Wohnort und nicht den Landesdurchschnitt oder die Prämie eines Freundes in einem anderen Kanton.
2. Ihr Franchise
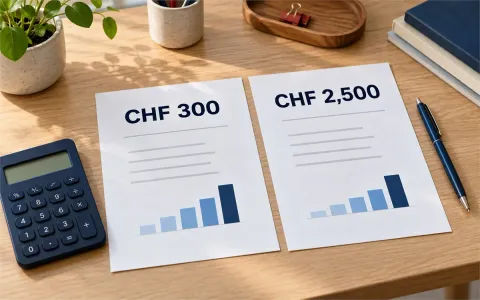
Erwachsene haben einen Standardfranchise von CHF 300, wobei optional höhere Stufen bis zu CHF 2.500 angeboten werden. Höhere Franchisen senken die Prämien, belasten Sie jedoch mit höheren Gesundheitskosten im Erstschadenfall.
Führen Sie zwei Szenarien aus
Berechnen Sie die jährliche Prämie zuzüglich der Selbstkosten für (a) ein Jahr mit geringer Nutzung und (b) ein Jahr mit hoher Nutzung. Der richtige Franchise ist derjenige, dessen Risiko Sie bequem tragen können – und nicht einfach der mit dem niedrigsten monatlichen Abbuchungsauftrag.
3. Standard-, Hausarzt-, HMO- oder Telemedizin-Modell
Alternative Modelle können die Prämien senken, indem sie die Art und Weise einschränken, wie Sie die medizinische Versorgung zuerst in Anspruch nehmen. Wenn Ihnen Empfehlungsregeln nicht gefallen oder Sie häufig reisen, machen Sie sich mit dem Vorgang vertraut, bevor Sie sich für ein eingeschränktes Modell entscheiden.
4. Unfallschutz
Wenn Sie mehr als acht Stunden pro Woche für denselben Arbeitgeber arbeiten, sind Sie bei Nichtberufsunfällen grundsätzlich über die Arbeitgeber-Unfallversicherung abgesichert. In diesem Fall kann der Unfallschutz grundsätzlich von der Grundversicherung ausgeschlossen werden.
5. Verwaltung und digitaler Service
Kernmedizinische Vorteile sind möglicherweise standardisiert, das Kundenerlebnis jedoch nicht. Berücksichtigen Sie die Qualität der App, den Erstattungsablauf, den mehrsprachigen Support, die Reaktionsfähigkeit und ob die Prozesse des Versicherers zu Ihnen passen.
6. Ihre voraussichtliche Inanspruchnahme der Gesundheitsversorgung
Regelmässige Verschreibungen, laufende Behandlungen oder geplante medizinische Behandlungen können die Entscheidung über die Franchise beeinflussen. Wichtig ist, dass Grundversicherer nicht wie Zusatzversicherer eine individuelle Prämie auf der Grundlage des persönlichen Gesundheitszustands festlegen können.
7. Zusatzversicherungsbedarf
Behalten Sie dies als separate Entscheidung. Eine Zusatzversicherung ist optional und kann eine Krankenversicherung beinhalten. Lassen Sie sich durch ein attraktives Zusatzpaket nicht davon abhalten, die Grundversicherung richtig zu vergleichen.
8. Familienmitglieder
Jedes Familienmitglied ist einzeln versichert. Die beste Versicherung bzw. Franchise für einen Erwachsenen ist nicht automatisch auch die beste für den Partner oder das Kind. Vergleichen Sie die einzelnen Haushaltsmitglieder.
9. Ihre Pläne für die nächsten 12–24 Monate
Ein Umzug, ein neuer Job, eine Schwangerschaft, der Wechsel in die Selbstständigkeit oder ein Umzug über die Grenze können Ihre Prioritäten ändern. Die Versicherung sollte zu dem Leben passen, das Sie tatsächlich planen.
Eine Vergleichs-Scorecard
| Faktor | Gewichtung |
|---|---|
| Jahresprämie | Hoch |
| Worst-Case-Exposition aus eigener Tasche | Hoch |
| Pflegemodell-Komfort | Hoch |
| Ansprüche/Administratorerfahrung | Mittel |
| Mehrsprachige Unterstützung | Hängt von dir ab |
| Zusätzliche Extras | Separat auswerten |
Eine Regel, die den gesamten Prozess vereinfacht
Vergleichen Sie Grundversicherung als Grundversicherung. Da die gesetzlichen Leistungen gleich sind, sollten Sie sich auf Preis und Modell konzentrieren. Dann entscheiden Sie separat, ob sich der Abschluss optionaler Zusatzleistungen lohnt.
FAQ
Kann ein Grundversicherer mich ablehnen?
Nein, wenn Sie der obligatorischen Schweizer Versicherung unterliegen, muss ein autorisierter Grundversicherer Sie ohne Krankenausschluss oder Wartezeiten aufnehmen.
Abdeckt ein teurerer Grundversicherer mehr?
Nicht im Sinne der gesetzlichen Pflichtleistung. Preisunterschiede können sich eher auf die Preise der Region, des Modells und des Versicherers als auf ein umfangreicheres gesetzliches Leistungspaket beziehen.
Lassen Sie sich für Ihre Situation beraten
Versicherungs- und Finanzplanung ist selten eine einheitliche Entscheidung. Ihr Kanton, Ihr Beschäftigungsstatus, Ihre Familiensituation, Ihr bestehender Versicherungsschutz und längerfristige Pläne können die Antwort erheblich ändern.
Sprechen Sie an Swiss Prime International für eine personalisierte Überprüfung Ihrer Optionen.
Informationen überprüft für 2026. Bei diesem Artikel handelt es sich um allgemeine Informationen und nicht um individuelle Rechts-, Steuer- oder Versicherungsberatung. Regeln und Versicherungsbedingungen können sich ändern.